 Tiếng Việt
 English
 中文
 日本語
 한국어
Tại hội nghị công nghệ của Deutsche Bank hôm 26/8, CFO David Zinsner tung ra một thông tin nghe rất ngob: tốc độ giảm defect density trên node 14A đang nhanh hơn bất kỳ node nào trước đó. Ông so sánh phong độ này với 22nm, một trong những tiến trình thành công nhất lịch sử Intel.
Thế nhưng, thị trường lập tức bị hắt gáo nước lạnh ngay. Chỉ một ngày sau, cổ phiếu INTC vẫn không giữ nổi mốc kháng cự 100 USD và tiếp tục nằm dưới mức giá 95 USD của đợt phát hành 23 tỷ USD cổ phiếu hồi giữa tháng 8. Khi doanh nghiệp tung tin à thì là mà rất chấn động nhưng thị trường ngó lơ, đó là lúc ta phải nhìn sâu vào bản chất một tí xíu.
Câu chuyện 22nm ngày xưa và chiếc “bẫy” so sánh
Để hiểu tại sao tuyên bố của Zinsner nghe thì oai nhưng Wall Street lại bình chân như vại, thì mình cần làm rõ 22nm đã từng bá đạo thế nào. Ra mắt năm 2012 cùng kiến trúc Ivy Bridge, 22nm là node thương mại đầu tiên trên thế giới ứng dụng transistor FinFET. Cả ngành bán dẫn lúc đó kể cả TSMC, phải tới tận 2014-2015 mới mò tới FinFET. Intel khi ấy đi trước đối thủ tận 2 đến 3 năm.
Cộng thêm việc AMD dính cú ngã đau với kiến trúc Bulldozer giai đoạn 2011-2012, Intel rơi vào thế “một mình một chợ”. Không có đối thủ cạnh tranh hiệu năng cao, họ thong thả tự định giá và quyết định nhịp ra sản phẩm. Mức nâng cấp hiệu năng qua mỗi đời từ Ivy Bridge sang Haswell chỉ quanh quẩn 10%, chip chơi game dậm chân tại chỗ, nhưng Intel vẫn thắng lớn. Ở mảng server, chip Xeon chiếm tới 99% thị phần năm 2015 với biên lợi nhuận khủng 60-70%. 22nm chính là bệ phóng cho cả một thập kỷ tung hoành đó.
Bây giờ, Zinsner nói 14A đang giảm defect density nhanh hơn target curve nội bộ, và ở mốc phát triển hiện tại (trước khi sản xuất đại trà năm 2028), 14A đang đi đúng tiến độ của 22nm thời năm 2010.
Thậm chí, bài nói chuyện có một chi tiết kỹ thuật khá đắt: các đội thiết kế chip nội bộ của Intel, những người từng bức xúc nhất khi fab nội bộ liên tục làm trễ kế hoạch thời 10nm và 18A thì giờ đã tự nguyện bắt tay vào làm sản phẩm trên 14A. Phía khách hàng foundry bên ngoài cũng bắt đầu bàn sâu tới capacity (năng lực cung ứng) thay vì chỉ xem dữ liệu demo.
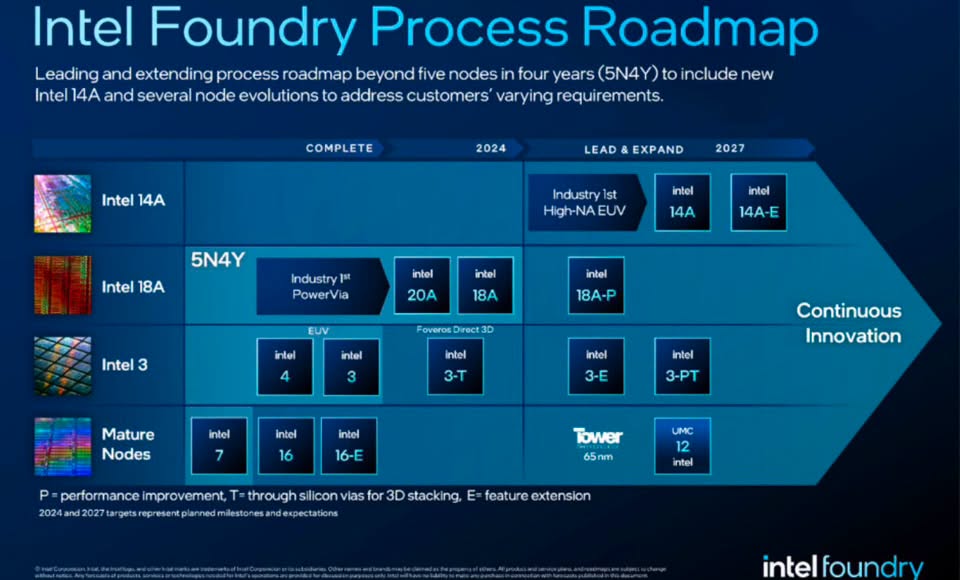
Về mặt công nghệ, 14A quy tụ đủ tất “vũ khí hạng nặng”: RibbonFET GAA thế hệ 2, cấp nguồn mặt sau PowerDirect thế hệ 2 và máy quang khắc High-NA EUV. Bộ thiết kế PDK 0.9 dự kiến sẽ xong vào tháng 10/2026.
Nhưng vấn đề là… họ đã có tận 1 thập kỷ gây mất niềm tin. Tin thì hay rồi đấy, nhưng nhà đầu tư cũng đâu có ngốc. Sau đỉnh cao 22nm là một chuỗi vấp ngã thảm hại. Node 14nm bị hoãn liên tục vì trễ yield; 10nm gần như hỏng toàn tập; 20A bị khai tử giữa chừng; 18A lên được HVM nhưng defect density vẫn cao lủng củng; còn Intel 4 và Intel 3 thì tiến độ mờ tịt. Suốt 10 năm qua, Intel phát biểu tin tốt không ít, nhưng số lần trễ hẹn còn nhiều hơn. Thị trường đơn giản là mắc chứng “dị ứng” với các lời hứa từ hãng. Mặt khác, vị thế của Intel bây giờ đã hoàn toàn khác. Họ không còn là kẻ thống trị tự lực cánh sinh của 15 năm trước. Thị phần server từng áp đảo 99% giờ sụt xuống còn khoảng 61%, nhường lại một lượng lớn miếng bánh cho AMD. Để gánh khoản chi phí R&D và xây fab khổng lồ, Intel vừa phải bán thêm 23 tỷ USD cổ phiếu (pha loãng cổ đông hiện hữu), sau khi đã nhận tiền rót từ SoftBank (2 tỷ USD) và Nvidia (5 tỷ USD). Nổi bật nhất là sự can thiệp từ chính quyền Mỹ. Tháng 8/2025, khoản tiền grant CHIPS Act cùng chương trình Secure Enclave được chuyển đổi thành 8,9 tỷ USD mua cổ phần trực tiếp, đưa Chính phủ Mỹ nắm 9,9% cổ phần Intel. Nhờ cổ phiếu tăng sau đó, khoản đầu tư này lên tới 36 tỷ USD vào giữa năm 2026. Mỹ không thể để công ty sản xuất chip hàng đầu duy nhất trên đất nước mình sụp đổ vì lý do an ninh quốc gia. Nhưng đây chính là điểm mấu chốt: Chính phủ chống lưng để Intel không chết (solvency), chứ chính phủ không cam kết Intel sẽ làm ra lợi nhuận cao cho cổ đông (profitability).
Trong khi đó, Wall Street chỉ quan tâm tới dòng tiền tự do (free cash flow) và ROE. Một công ty “quá lớn để sụp đổ – too big to be died như lời một anh bạn mình từng nói” vì địa chính trị vẫn có thể là một cổ phiếu tồi nếu dòng tiền thu về bị bào mòn bởi chi phí.
Và từ góc nhìn Physical Design: Hai chữ “defect density” thật ra cũng chưa nói lên điều gì cả. Nếu từng làm qua Physical Design (PD) hay process integration, bạn sẽ hiểu vì sao nhiều người chẳng mấy mặn mà với con số defect density mà Zinsner khoe.
Thứ nhất. Defect density thấp không đồng nghĩa với Yield cao. Yield còn phụ thuộc vào việc hạt bụi hay lỗi vật lý đó rơi vào đâu. Rơi vào vùng logic cốt lõi thì hỏng chip, rơi vào vùng trống hoặc vùng có thiết kế dư thừa (redundancy) thì chip vẫn chạy tốt.
Thứ hai, con die thời 14A khác hoàn toàn thời 22nm. Ngày xưa Ivy Bridge là một con die nguyên khối (monolithic) nhỏ gọn, đơn giản. Mấy node mới như 14A chơi kiến trúc Chiplet/Tile ghép nhiều die lại bằng Foveros và dùng High-NA EUV. Với kiểu ghép này, chỉ cần 1 tile dính lỗi là vứt cả cụm chip. Tức là cùng một mật độ lỗi, tác động phá hủy yield thực tế của 14A nặng nề hơn 22nm rất nhiều.
Và cuối cùng, theo mình định nghĩa “một defect” đã thay đổi. Máy soi wafer năm 2026 nhạy hơn hàng chục lần so với máy móc năm 2010. So sánh đường cong giảm lỗi của hai thời kỳ khác hẳn nhau về công nghệ đo lường vốn đã là một sự khập khiễng về mặt phương pháp. Trong chính buổi nói chuyện tại Deutsche Bank, Zinsner thừa nhận Intel vừa nâng capex năm 2026 lên hơn 20 tỷ USD. Mảng Foundry vẫn đang lỗ ròng khoảng 2,1 tỷ USD mỗi quý. Trong khoản doanh thu foundry 5,8 tỷ USD họ báo cáo, có tới 5,5 tỷ USD là “tiền túi trái chuyển sang túi phải”, tức bộ phận sản xuất tự thu tiền của bộ phận thiết kế nội bộ. Doanh thu thực đến từ khách hàng bên ngoài chỉ vỏn vẹn 293 triệu USD. Mục tiêu hòa vốn của mảng Foundry đã bị đẩy sang cuối 2027, thậm chí có thể tràn sang 2028. Trong số 48 nhà phân tích theo dõi INTC, chỉ có 12 người dám đưa ra khuyến nghị “Mua”.
Đó là lý do vì sao giá cổ phiếu phản ứng lạnh ngắt. Wall Street không hoài nghi việc Intel có sống tiếp được hay không, họ chỉ đang định giá đúng rủi ro thực thi (execution risk) mà thôi.
Câu hỏi lúc này cho Intel là “Khi nào thì Apple, Nvidia hay Qualcomm xuống tiền ký hợp đồng thật?”. Chừng nào các hợp đồng gia công bên ngoài chưa đem tiền thật về bù đắp cho con số capex 20 tỷ USD mỗi năm, thì những biểu đồ kỹ thuật đẹp đẽ như 22nm ngày xưa cũng chỉ dừng lại ở mức tham khảo. Hy vọng game này còn hay, và Intel đi đúng hướng, để mình còn dzui về một nơi mình đã từng…
– Trần Quốc Huy –